למה חשוב לעשות מחזור משכנתא וכמה זה יכול לחסוך לכם
מערכת ג'ט משכנתאות

חושבים על מחזור משכנתא? גלו למה כדאי לשנות מסלולים, מתי הזמן הנכון לעשות זאת וכמה כסף אתם באמת יכולים לחסוך. היכנסו עכשיו למדריך המלא והתחילו לחסוך בגדול!
הסימנים שמעידים שהגיע הזמן לבדוק את התנאים
רועי מתל אביב מצא את עצמו בבעיה לא פשוטה. ההחזר החודשי של הלוואת הדיור שלו קפץ בכמעט אלף שקלים בגלל עליות הריבית במשק. כל חודש הוא הרגיש את החנק הכלכלי, והיה ברור לו שחייבים למצוא פתרון מהיר לפני שהמינוס יתפח לממדים מדאיגים. הפתרון האמיתי הגיע כשהוא הבין שאפשר לפתוח את החוזה הישן ולבנות תמהיל חדש שמותאם בדיוק ליכולת ההחזר הנוכחית שלו. חשוב להבין שכל שינוי בתנאי ההלוואה דורש בדיקה מדוקדקת של המספרים. פעולה כמו מחזור משכנתא פותחת את הדלת לארגון מחדש של ההתחייבויות הפיננסיות. זה אומר שאפשר לשנות את הריביות, להחליף את ההצמדה למדד ובעיקר לייצר שקט נפשי לתקופה ארוכה.הסיבות המרכזיות שבגללן אנשים משנים מסלול
השינויים בסביבת הריבית
כשריבית במשק יורדת, זו הזדמנות מעולה לנצל את המצב ולשפר את התנאים. מצד שני, גם כשהריבית עולה ויש אינפלציה, שינוי התמהיל עוזר לברוח ממסלולים שצמודים למדד ולעצור את הזינוק בתשלום החודשי.שינוי במצב הכלכלי האישי
החיים דינמיים מאוד. לפעמים יש עלייה בשכר, קרן השתלמות שנפתחת או ירושה קטנה שמאפשרת להקטין את החוב. במקרים אחרים יש דווקא ירידה בהכנסות או התרחבות של המשפחה שדורשת התאמות. מעקב שוטף אחרי התנאים הפיננסיים של המשפחה מאפשר לזהות בזמן אמת את ההזדמנויות לשפר את ההלוואה. הנה כמה מצבים קלאסיים שבהם מומלץ לפעול:- סיום תקופת הריבית הקבועה באחד המסלולים שדורש התאמה מחדש.
- גידול משמעותי בהכנסות הפנויות שמאפשר לקצר את תקופת ההלוואה.
- צורך דחוף בהקטנת ההחזר החודשי בגלל הוצאות חדשות של המשפחה.
- פתיחה של קופת גמל או קרן השתלמות שבעזרתה אפשר לסגור חלק מהחוב.
כמה באמת אפשר לחסוך כשעושים סדר בנתונים
הרבה אנשים שואלים את עצמם אם כל הטרחה שווה את המאמץ. התשובה הפשוטה היא שהחיסכון יכול להגיע לעשרות ואפילו מאות אלפי שקלים לשנים קדימה. כשמקצרים את התקופה ומקבלים ריביות טובות יותר, כמות הכסף שהולכת לבנק יורדת בצורה דרסטית. חיסכון כזה שווה ערך להכנסה נוספת שיכולה לשמש לדברים חשובים בהרבה עבור הבית.
| סוג השינוי במסלול | השפעה על ההחזר החודשי | פוטנציאל חיסכון כולל |
|---|---|---|
| קיצור תקופת ההלוואה | עלייה מתונה או ללא שינוי | גבוה מאוד |
| הורדת הריבית הממוצעת | ירידה משמעותית בתשלום | גבוה |
| ביטול הצמדה למדד המחירים | התייצבות של הסכום לתשלום | בינוני עד גבוה |
צעדים פרקטיים לבדיקה נכונה מול הבנק
כדי להתחיל את התהליך, חשוב לאסוף את כל המסמכים הרלוונטיים. הבנק צריך לראות את דוח היתרות לסילוק, שמפרט בדיוק מה נשאר לשלם, אילו מסלולים קיימים ומה גובה קנסות הפירעון המוקדם.- הזמנת דוח יתרות לסילוק מעודכן מהבנק שבו מתנהלת ההלוואה כיום.
- ניתוח של יכולת ההחזר החודשית העדכנית של המשפחה בהתאם להכנסות.
- בניית תמהיל חדש שמבוסס על הריביות המקובלות היום בשוק הפיננסי.
- ניהול משא ומתן מול מספר בנקים מתחרים כדי לקבל את ההצעה הטובה ביותר.
המוקשים שצריך להיזהר מהם בדרך
התהליך הזה דורש תשומת לב לפרטים הקטנים. יש לא מעט טעויות שאפשר לעשות בלי לשים לב, וחשוב להכיר אותן מראש כדי לא ליפול בפח.התעלמות מעמלות וקנסות
הרבה פעמים מסתכלים רק על הריבית החדשה ושוכחים שיש עלויות מעבר. צריך לחשב במדויק את עמלת הפירעון המוקדם, עלויות פתיחת תיק, שמאות ורישום בטאבו. רק שקלול של סך כל ההוצאות מול החיסכון ייתן את התמונה האמיתית.התמקדות רק בהחזר החודשי
אחת הטעויות הנפוצות ביותר היא לבקש להוריד את התשלום החודשי בכל מחיר. כשפורסים את החוב לתקופה ארוכה מדי רק כדי להוריד את התשלום, בסופו של דבר משלמים הרבה יותר ריבית לאורך השנים. הבנה מלאה של המספרים והמשמעות לטווח הארוך היא המפתח להצלחה בניהול החוב שלכם מול הבנקים. בסופו של דבר, ניהול נכון של הלוואת הדיור הוא חלק מהותי מהשקט הכלכלי של כל משפחה. בדיקה תקופתית של המספרים והתאמה למציאות המשתנה שווים הרבה מאוד כסף ומאמץ שישתלמו בהמשך הדרך.שאלות ותשובות
מאמרים נוספים
הדוח השנתי למשקיעים בשוק ההון: מי חייב לדווח וכיצד נערכים מראש
כל מה שצריך לדעת על דוח שנתי למשקיעים ודיווח על מסחר בחו״ל. גלו מי מחויב לדווח למס הכנסה, איך לקזז הפסדים ולהימנע מקנסות. היכנסו עכשיו לקריאת המדריך המלא!
איך למצוא טיסות זולות עם AI? כל הטיפים
גלו איך למצוא טיסות זולות בעזרת כלים של בינה מלאכותית (AI). המדריך שלנו חושף את כל הטיפים והסודות לחיסכון משמעותי בחופשה הבאה שלכם. היכנסו עכשיו וקראו!
5 שאלות שחובה לשאול בית סוכן ביטוח לפני שחותמים על פוליסה
רגע לפני שסוגרים עסקת הגנה חדשה, כדאי לעצור ולבדוק מי עומד מאחורי ההצעה. בחירה נכונה של הגוף שמנהל את התיקים והחסכונות יכולה לעשות הבדל של עשרות עד מאות אלפי שקלים עם הזמן. הנה כמה דברים שכדאי לברר כדי להבטיח שהכסף נמצא בידיים בטוחות ומקצועיות.
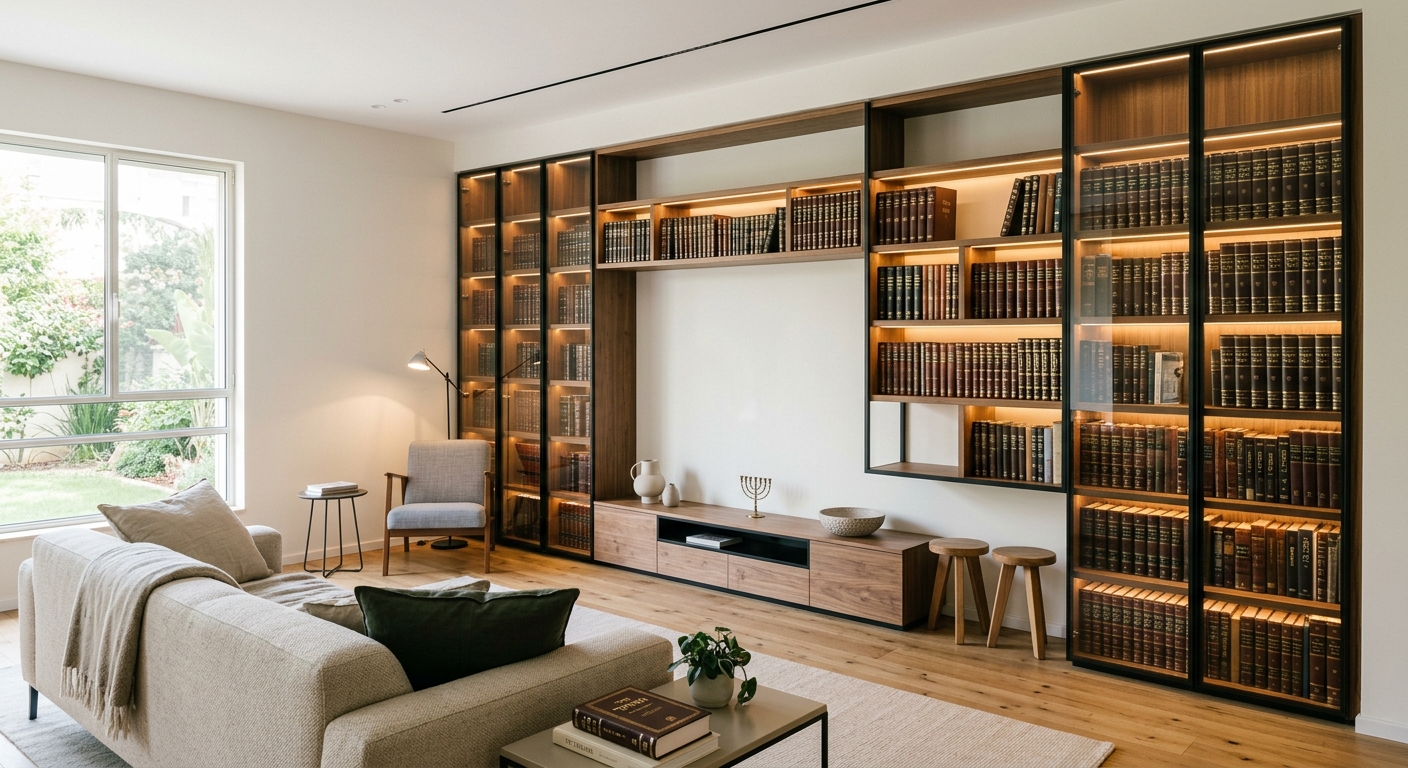
ספריות קודש בהתאמה אישית – איך משלבים כבוד למסורת עם תכנון מודרני?
עיצוב מקום ראוי ומכובד לספרות התורנית בבית הוא אתגר לא קטן. מצד אחד, חשוב לשמור על אווירה מסורתית, ומצד שני, הבתים של היום מעוצבים בסגנון נקי ועכשווי. החוכמה היא למצוא את נקודת האיזון שתאפשר אחסון חכם, חזק ויפה, בלי לוותר על הערך הרגשי של הספרים.